Haftalık Jeopolitik Gelişmeler
Prof. Dr. Murat KOÇ tarafından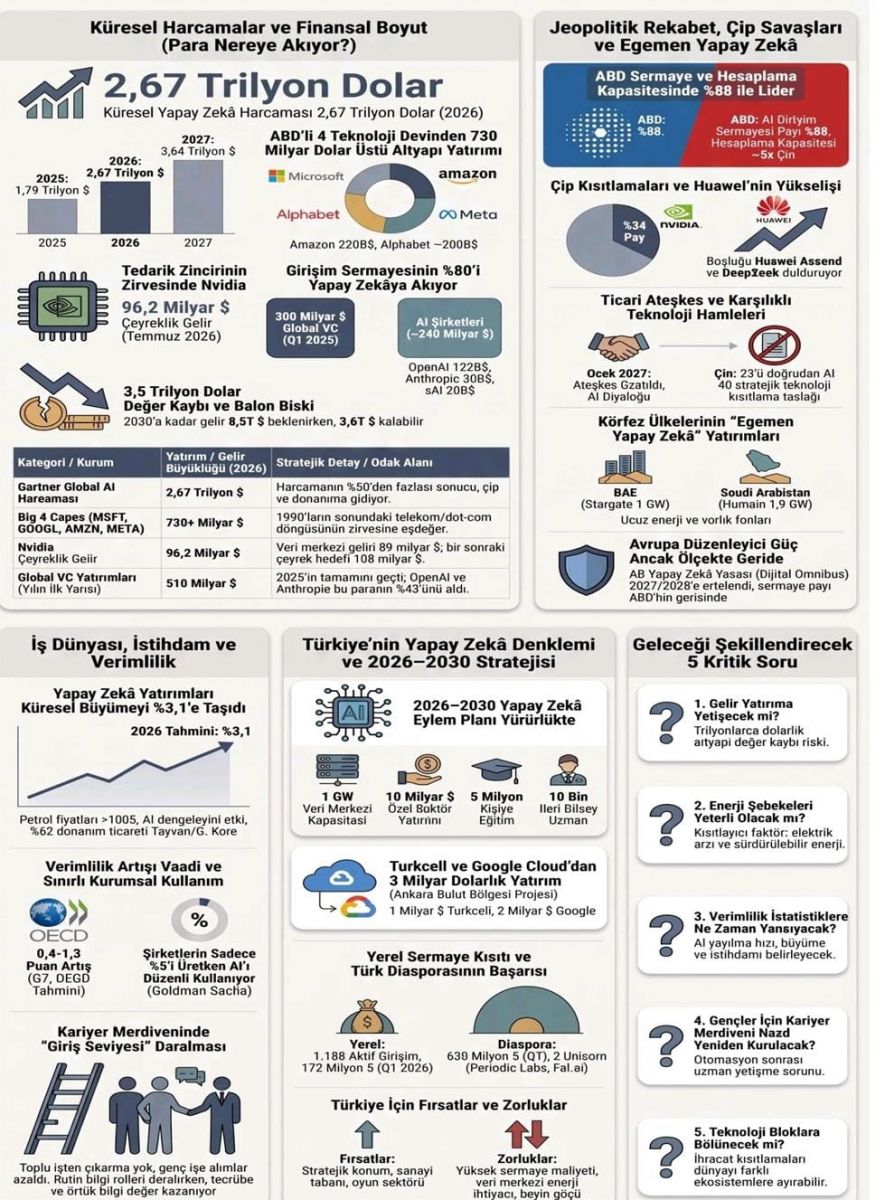
YAPAY ZEKÂ DÜNYA EKONOMİSİNİ NASIL YENİDEN YAZIYOR?
“Yapay Zekâ Çağında Para, Güç ve İş”
Giriş: Bir teknolojiden bir ekonomiye
Yapay zekâ, 2026 itibarıyla dünya ekonomisinin en büyük yatırım kalemlerinden biri haline geldi. Araştırma şirketi Gartner'ın Eylül 2026 tahminine göre bu yıl yapay zekaya yapılan küresel harcama yaklaşık 2,7 trilyon dolara ulaşacak. Bu, bir yıl öncesine göre yaklaşık yüzde 50'lik bir artış ve büyüklük demek.
Birkaç yıl önce yapay zekâ, teknoloji sayfalarının konusuydu. Bugün ise merkez bankalarının raporlarında, enerji planlamasında, dış ticaret yasaklarında ve borsa endekslerinin hareketinde belirleyici bir değişken. ABD'de dört büyük teknoloji şirketinin yalnızca bu yıl veri merkezlerine ayırdığı bütçe 700 milyar doları aşıyor. Dünyadaki girişim sermayesinin büyük bölümü yapay zekâ şirketlerine akıyor. Washington ile Pekin arasındaki rekabetin en sıcak cephesi artık çipler.
Yapay zekâ ekonomisi dört soru üzerinden anlaşılmaya çalışılıyor:
- Para nereye akıyor? Pazarın büyüklüğü, veri merkezi yatırımları, çip üreticileri ve “balon mu?” tartışması.
- Kim kazanıyor, kim kaybediyor? ABD ile Çin arasındaki teknoloji rekabeti ve diğer ülkelerin bu denklemdeki yeri.
- İş dünyası ve çalışanlar için ne değişiyor? Verimlilik beklentileri, istihdam verileri ve hangi mesleklerin dönüşüm yaşadığı.
Rakamlar, 2026 yılı içinde yayımlanmış kurum raporlarına ve şirket açıklamalarına dayanıyor. Ancak bu alanda tahminler çeyrekten çeyreğe güncelleniyor; bu yüzden rakamları kesin ölçümler değil, yönü gösteren işaretler olarak okumak gerekiyor.
- Para nereye akıyor? Pazarın büyüklüğü ve yatırımlar
Yapay zekâ ekonomisinin bugünkü ana hikayesi, yazılım değil beton, çip ve elektrik. Gartner'ın tahminine göre küresel yapay zekâ harcaması 2025'teki 1,79 trilyon dolardan 2026'da 2,67 trilyon dolara çıkıyor; 2027 için öngörülen rakam ise 3,64 trilyon dolar. Bu paranın yarıdan fazlası veri merkezi sunucularına, yapay zekâ çiplerine ve ağ donanımına gidiyor.
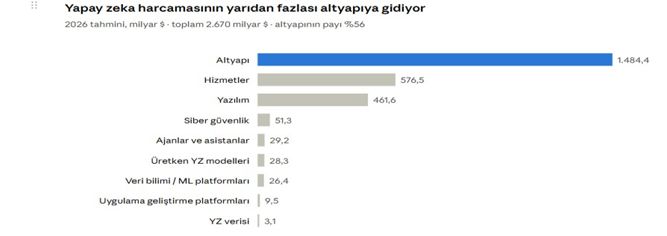
Gartner analisti John-David Lovelock, veri merkezi kapasitesindeki bu büyümeyi insanlığın üstlendiği en büyük altyapı projesi olarak tanımlıyor. Aynı raporun ilginç bir ayrıntısı da var: Üretken yapay zekâ, Gartner'ın “heves eğrisinde”1 2026 itibarıyla hayal kırıklığı çukuruna girmiş durumda. Yani şirketler devrimci dönüşüm projeleri yerine, kullandıkları yazılımlara eklenen daha basit yapay zekâ özelliklerine yöneliyor.
Dört şirket, 700 milyar dolar
Harcamanın merkezinde ABD'nin dört büyük bulut ve internet şirketi var: Microsoft, Alphabet (Google), Amazon ve Meta.
Bu dört şirket 2025'te toplam yaklaşık 410 milyar dolarlık yatırım harcaması yaptı. Nisan 2026'da açıkladıkları planların toplamı yaklaşık 710 milyar dolardı; Temmuz'daki güncellemelerden sonra bu rakam 730 milyar doları aştı (Analysis Atlas derlemesi). Amazon tek başına 220 milyar dolar, Alphabet ise 195–205 milyar dolar aralığında bir yatırım hedefliyor.
Karşılaştırma için: Goldman Sachs, 2025 sonunda yayımladığı bir notta 700 milyar dolarlık bir yıllık harcamanın 1990'ların sonundaki telekom yatırım döngüsünün zirvesine eşdeğer olacağını hesaplamıştı. O zirve, 2000'deki dot-com çöküşüyle sona ermişti2.
Bu harcamanın önemli bir kısmı kısa ömürlü donanıma gidiyor. Bir veri merkezi binası 30 yıl ayakta kalabilir, ancak içindeki çipler ve sunucular şirket muhasebesinde 5–6 yılda, bazı analistlere göre gerçekte 3 yılda değerini yitiriyor. Ayrıca maliyetin bir kısmı kapasite artışı değil, fiyat artışı: Microsoft, 2026 bütçesindeki yaklaşık 25 milyar dolarlık kalemin sadece yükselen bileşen fiyatlarından kaynaklandığını açıkladı.
Kazanan tedarikçiler: Nvidia ve bellek üreticileri
Bu yatırım dalgasının en büyük kazananı çip üreticisi Nvidia. Şirket, Temmuz 2026'da biten çeyrekte 96,2 milyar dolar gelir açıkladı; bu, bir yıl öncesinin iki katından fazla. Gelirin 89 milyar doları veri merkezi işinden geldi (Nvidia, SEC bildirimi). Nvidia bir sonraki çeyrek için 108 milyar dolar gelir bekliyor.
Talep o kadar güçlü ki yan etkileri tüketici pazarına da taşıyor. Bellek üreticileri kapasitelerini yapay zekâ çiplerinde kullanılan yüksek bant genişlikli belleğe kaydırınca sıradan bilgisayar ve telefon belleği pahalandı. Gartner'a göre 2026'nın üçüncü çeyreğinde dünya genelinde bilgisayar satışları, bileşen maliyetlerindeki artış nedeniyle yüzde 22,4 düştü.
Girişim sermayesi: Neredeyse tamamen yapay zekâ
Girişim sermayesi piyasası da aynı yöne akıyor. Crunchbase verilerine göre 2026'nın ilk çeyreğinde dünya genelinde yaklaşık 300 milyar dolarlık girişim yatırımı yapıldı ve bunun yaklaşık yüzde 80'i yapay zekâ şirketlerine gitti. Bu tabloyu dört dev anlaşma belirledi: OpenAI'ın 122 milyar dolarlık turu, Anthropic'in 30 milyar, xAI'ın 20 milyar ve Waymo'nun 16 milyar dolarlık turları (Pipeline Road, Crunchbase verisi).
Yılın ilk yarısında toplam girişim yatırımı 510 milyar dolarla 2025'in tamamını geçti; OpenAI ve Anthropic bu paranın yüzde 43'ünü tek başlarına aldı.
“Balon mu?” tartışması
Bütün bu rakamlar akla kaçınılmaz bir soruyu getiriyor: Bu yatırımlar geri dönecek mi? Ekim 2026'da bu soru, ana akım kurumların gündemine girdi.
- Gelir açığı: Gartner, veri merkezi sahiplerinin 2030'a kadar yatırımlarını, finansman maliyetlerini ve makul bir getiriyi karşılamak için toplam 8,5 trilyon dolar gelir elde etmesi gerektiğini hesaplıyor. Oysa veri merkezlerine bağlanabilecek yapay zekâ geliri en fazla 3,6 trilyon dolar olacak. Kurum, 3,5 trilyon doları aşan altyapı yatırımının değer kaybı riskiyle karşı karşıya olduğunu ve bağımsız yapay zekâ bulut sağlayıcılarının yüzde 80'inden fazlasının 2030'a kadar bağımsızlığını yitireceğini öngörüyor.
- Borçla finansman: IMF'nin Ekim 2026 Finansal İstikrar Raporu, büyük teknoloji şirketlerinin serbest nakit akışlarının hızla eridiğini ve yatırımların giderek daha fazla borçla finanse edildiğini vurguladı (Asia Times).
- Döngüsel anlaşmalar: IMF, bir şirketin diğerine yatırım yapıp karşılığında o şirketin kendi ürünlerini satın almasını sağladığı anlaşmaların, bir halkada sorun çıkarsa zincirleme kayıplara yol açabileceği konusunda uyarıyor. Raporda incelenen 14 büyük anlaşmada küçük yapay zekâ şirketlerinin, aldıkları yatırımın karşılığında büyük bulut şirketlerine toplam 1,4 trilyon dolarlık gelecek gelir taahhüt ettiği belirtiliyor (Forbes).
- Piyasada ilk çatlaklar: Financial Times verilerine göre yapay zekâyla ilgili borçlanma Haziran'daki 113 milyar dolardan Eylül'de 23 milyar dolara geriledi (Axios).
Karşı görüş de güçlü. Talep gerçek: Bulut şirketlerinin yapay zekâ gelirleri hızla büyüyor, Amazon'un bulut biriminin imzalanmış ama henüz gelire dönüşmemiş sözleşmeleri yüzlerce milyar doları buluyor ve hesaplama kapasitesi hala talebin gerisinde. Bu yüzden tartışma, “yapay zekâ işe yarıyor mu?” sorusundan çok, “yatırımın hızı, gelirin hızını ne kadar aşabilir?” sorusu etrafında dönüyor. 2000'deki internet balonu da interneti ortadan kaldırmamıştı; ancak aşırı yatırım yapan birçok şirketi silip süpürmüştü.
Kim kazanıyor? ABD–Çin rekabeti ve yapay zekânın jeopolitiği
Yapay zekâ, 20. yüzyılda petrolün oynadığı role benzer bir stratejik kaynak haline geldi. Bu kaynağın üç temel bileşeni var: gelişmiş çipler, bu çipleri çalıştıracak enerji ve modelleri geliştirecek sermaye ile yetenek. Bu üçünün üzerinde kontrol kurmak isteyen iki büyük güç var: ABD ve Çin.
Sermaye ve kapasitede ABD'nin üstünlüğü
Para açısından tablo tek taraflı. 2026'nın ilk yarısında yapay zekâ girişimlerine giden sermayenin yaklaşık yüzde 88'i ABD şirketlerine aktı (DEV Community, Crunchbase özeti). Dealroom verilerine göre 2026'da ABD'deki girişim sermayesinin yüzde 88'i yapay zekâya giderken bu oran Çin'de yüzde 66, Avrupa'da ise yüzde 56 civarında. Dünyanın en büyük yapay zekâ laboratuvarlarının, en büyük bulut şirketlerinin ve en değerli çip tasarımcısının ABD'de olması, bu üstünlüğün temelini oluşturuyor. ABD'li düşünce kuruluşları, toplam yapay zekâ hesaplama kapasitesinde ABD'nin Çin'e karşı yaklaşık beş kat önde olduğunu tahmin ediyor (American Compass).
Çip savaşı: İhracat kontrolleri işe yarıyor mu?
Washington, 2022'den bu yana Çin'in en gelişmiş yapay zekâ çiplerine ve çip üretim makinelerine erişimini kısıtlıyor. Ancak bu politika düz bir çizgide ilerlemedi. Ocak 2026'da ABD, Nvidia'nın H200 çiplerinin Çin'e satışını “otomatik ret” yerine “vaka bazında değerlendirme” kapsamına aldı; buna karşılık ABD hükümeti bu satışlardan yüzde 25 pay alıyor (China Briefing). Pekin ise kendi üreticilerini korumak için bu alımları kısıtlamayı tercih etti.
Sonuç: Nvidia, Çin pazarını hızla kaybediyor. IDC verilerine göre şirketin Çin'deki veri merkezi çipi payı 2026'nın ilk yarısında yüzde 34'e geriledi; yapay zekâ hızlandırıcı sevkiyatları bir yıl öncesine göre yüzde 44 azaldı (Fortune). Nvidia'nın son çeyrek raporunda Çin'e yapılan Hopper serisi çip sevkiyatları veri merkezi gelirinin yüzde 1'inin altında kaldı.
Boşalan alanı Huawei dolduruyor. Çinli yapay zekâ şirketi DeepSeek, Nisan 2026'da Huawei'nin Ascend çipleri için uyarlanmış V4 modelini tanıttı (BNN Bloomberg). Eylül'de ise Huawei çipleri için altı açık kaynak yazılım aracı yayımladı; bu, Çin'in en zayıf olduğu alan olan yazılım ekosisteminde önemli bir adım.
Eleştirmenlere göre ihracat kontrolleri tam tersi bir etki yarattı: Çin'i kendi çip ekosistemini kurmaya zorladı. Illinois Üniversitesi'nden Prof. Rakesh Kumar, Çin modellerinin performansta ABD modellerine çok yaklaştığını savunuyor. Ancak aynı Kumar, bunun stratejik bir başarı olsa da ticari bir başarı olmadığını da kabul ediyor: Çin modelleri dünyada popüler, ama bu modeller çoğunlukla ABD çiplerinde, ABD'deki veri merkezlerinde çalıştırılıyor. En gelişmiş çipleri basan ASML makinelerine erişimi olmayan Çin, eski teknolojiden daha fazla performans sıkmaya çalışıyor; bu da maliyeti yükseltiyor.
Ateşkes, diyalog ve karşı hamleler
Eylül 2026'da Çin Devlet Başkanı Şi Cinping'in Washington ziyareti, gerilimi bir ölçüde yumuşattı. İki ülke ticari ateşkesi 10 Ocak 2027'ye kadar uzattı, 30 milyar dolarlık mal üzerinde gümrük vergisi indirimi üzerinde anlaştı ve yapay zekânın riskleri ile faydaları üzerine bir diyalog başlatma kararı aldı. Yapay zekâyla ilgili olaylar için bir iletişim kanalı kurulacak; ilk toplantı Kasım'da yapılacak (CNBC). Ancak gelişmiş çiplere yönelik ihracat kontrolleri müzakere masasına hiç gelmedi.
Ateşkesten yalnızca birkaç hafta sonra, 16 Ekim'de Çin karşı hamle yaptı. Pekin, ihracatını kısıtlamayı planladığı 40 stratejik teknolojiyi içeren bir taslak yayımladı; bunlardan 23'ü doğrudan yapay zekâyla ilgili. Listede büyük dil modelleri, yapay zekâ ajanları, çip tasarımları ve belirli performans eşiklerini aşan modellerin ağırlıkları yer alıyor (The National). Bu, yapay zekâ rekabetinin artık tek yönlü olmadığını gösteriyor: İki taraf da teknolojiyi bir pazarlık aracı olarak kullanıyor.
Avrupa: Düzenleyici güç, yatırımcı değil
Avrupa Birliği, 2024'te kabul ettiği Yapay Zekâ Yasası (AI Act) ile dünyanın ilk kapsamlı yapay zekâ düzenlemesini hazırladı. Ancak hem sanayinin hem de ABD'nin baskısıyla geri adım attı. Temmuz 2026'da yürürlüğe giren “Dijital Omnibus”3 düzenlemesiyle yüksek riskli yapay zekâ sistemlerine yönelik kuralların uygulanması Aralık 2027 ve Ağustos 2028'e ertelendi (Software Improvement Group). Şeffaflık yükümlülüklerinin çoğu ise devam ediyor.
Avrupa'nın asıl sorunu düzenleme değil, ölçek. Kıtanın yapay zekâ girişimlerine giden sermayedeki payı üç yarıyıldır ABD'ye göre geriliyor. Avrupa'nın ABD bulut şirketlerine bağımlılığı, “dijital egemenlik” tartışmalarını da beraberinde getiriyor.
Körfez ve “egemen yapay zekâ”
Petrol zengini Körfez ülkeleri, ucuz enerji ve devasa varlık fonlarıyla kendilerini yapay zekâ altyapısının merkezi olarak konumlandırıyor. Birleşik Arap Emirlikleri'nde OpenAI ve G42 ortaklığıyla kurulan Stargate UAE'nin ilk 200 megavatlık aşamasının 2026 sonunda devreye girmesi planlanıyor; tesisin hedefi 1 gigavat. Suudi Arabistan'ın devlet destekli şirketi Humain ise Nvidia, AMD ve Amazon ile ortaklıklar kurarak 2030'a kadar 1,9 gigavatlık veri merkezi kapasitesine ulaşmayı hedefliyor (The Decoder).
Körfez'in ağırlığı şirket bilançolarında da görülüyor. Yoğun ilgi gören bir halka arzla Mayıs 2026'da borsaya giren ABD'li çip üreticisi Cerebras'ın 2025 gelirinin yüzde 86'sı iki BAE kuruluşundan geliyordu (Analysis Atlas).
Bu tablo, “egemen yapay zekâ” kavramının yükselişini açıklıyor: Ülkeler, kendi verilerini kendi topraklarında, kendi kontrolündeki altyapıda işlemek istiyor. Ancak bu altyapının çipleri büyük ölçüde hâlâ ABD'den geliyor. Yani egemenlik, çoğu ülke için tam bağımsızlık değil, kimin teknolojisine bağlı olacağını seçme özgürlüğü anlamına geliyor.
- İş dünyası ve çalışanlar için ne değişiyor? Verimlilik ve istihdam
Yapay zekânın ekonomiye etkisi bugün iki farklı kanaldan geçiyor.
-
- Birincisi yatırım kanalı: Veri merkezi, çip ve enerji harcamaları doğrudan büyümeyi destekliyor.
- İkincisi verimlilik kanalı: Yapay zekânın çalışanları ve şirketleri daha üretken kılması.
2026 itibarıyla birinci kanal tüm hızıyla çalışıyor; ikinci kanalın etkisi ise henüz istatistiklere tam olarak yansımış değil.
Büyümenin destekçisi: Yapay zekâ yatırımı
IMF'nin 13 Ekim 2026'da yayımlanan Dünya Ekonomik Görünüm raporu, yapay zekâ yatırımının küresel ekonomiyi ne kadar taşıdığını açıkça gösteriyor. Orta Doğu'daki savaş petrol fiyatlarını varil başına 100 doların üzerinde tutarken IMF, 2026 küresel büyüme tahminini yüzde 3,0'dan yüzde 3,1'e yükseltti. Bu artışın ana nedeni, enerji şokunu dengeleyen yapay zekâ yatırımları (Al-Monitor).
Yatırımın etkisi ülkeden ülkeye değişiyor. Euro Bölgesi ve İngiltere'nin büyüme tahminleri yapay zekâ yatırımları sayesinde yukarı çekildi. Asıl kazananlar ise yapay zekâ donanımı tedarik eden ülkeler: Güney Kore, Malezya, Meksika ve Tayland (QNA). IMF'ye göre küresel yapay zekâ donanımı ticaretinin yüzde 62'si Tayvan ve Güney Kore üzerinden yapılıyor (FourWeekMBA, IMF özeti).
Ancak bu bağımlılık bir risk de yaratıyor. IMF'nin senaryo analizine göre yapay zekâ yatırımlarında sert bir geri çekilme ve varlık fiyatlarında düşüş, 2028'e kadar küresel üretimi yüzde 1,1, ABD üretimini ise yüzde 1,8 azaltabilir (investingLive, Reuters özeti). Aynı rapor, küresel büyümenin yüzde 95'ini yalnızca 32 ülkenin ürettiğine dikkat çekiyor; yapay zekâ bu uçurumu derinleştiriyor.
Verimlilik: Büyük vaat, sınırlı kanıt
Yapay zekânın uzun vadede verimliliği artıracağı konusunda geniş bir uzlaşı var; ancak ne kadar ve ne zaman sorusu açık. OECD'nin modellemesine göre yapay zekâ, yoğun maruz kalan G7 ekonomilerinde önümüzdeki on yıl boyunca yıllık işgücü verimliliğini 0,4 ile 1,3 puan arasında artırabilir. Karşılaştırma için: G7 ülkelerinde 2014–2023 arasında verimlilik artışı yılda ortalama yüzde 0,6'da kaldı (Conversable Economist). Yani iyimser senaryoda yapay zekâ, son on yılın verimlilik artışını ikiye katlayabilir.
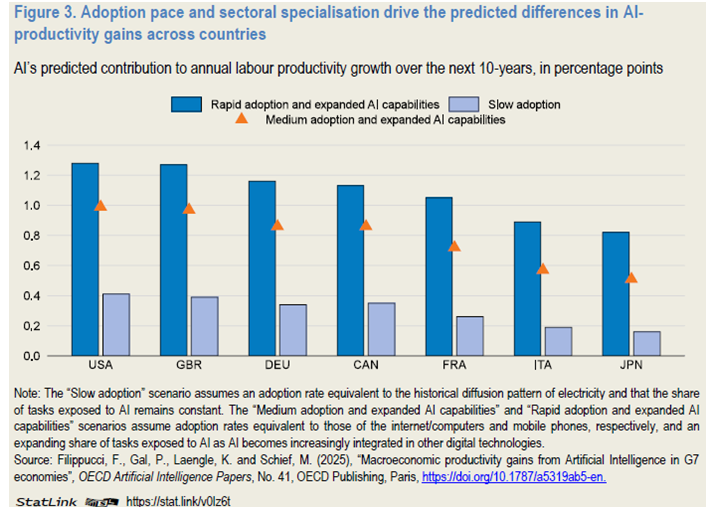
Bu tahminler bir projeksiyon, gerçekleşmiş bir sonuç değil. Goldman Sachs'ın verilerine göre şirketlerin yalnızca yaklaşık yüzde 5'i üretken yapay zekâyı düzenli üretim süreçlerinde kullanıyor (iTechGuides, Goldman Sachs özeti). Ekonomistlerin sık sık hatırlattığı gibi, elektrik ve bilgisayar gibi genel amaçlı teknolojilerin verimlilik istatistiklerine yansıması da on yıllar almıştı. Şirketlerin süreçlerini, organizasyonlarını ve çalışanlarının becerilerini yeni teknolojiye göre yeniden düzenlemesi zaman alıyor.
Bu gecikme, ilk bölümde anlatılan “balon” tartışmasının da özü. Bugünkü yatırımlar, gelecekte elde edilecek verimlilik kazançlarına yapılmış bir bahis. Bu kazançlar beklenen hızda gelmezse, yatırımların değeri yeniden fiyatlanacak.
İstihdam: Toplu işsizlik yok, ama ilk basamak daralıyor
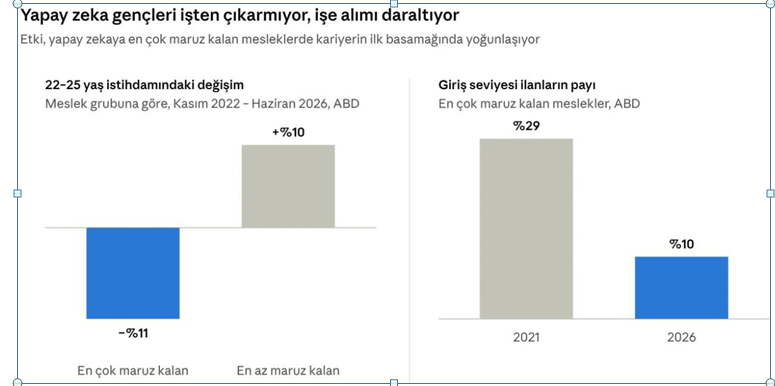
“Yapay zekâ işlerimizi elimizden alacak mı?” sorusuna 2026 verileri, manşetlerden daha incelikli bir cevap veriyor. Genel istihdam düzeyinde büyük bir kırılma görülmüyor; Danimarka ve ABD'deki ulusal çalışmalar, yapay zekâya maruz kalma ile toplam istihdam arasında belirgin bir ilişki bulmadı (Uluslararası Yapay Zekâ Güvenliği Raporu 2026). Ancak etki, kariyerinin başındaki gençlerde yoğunlaşıyor.
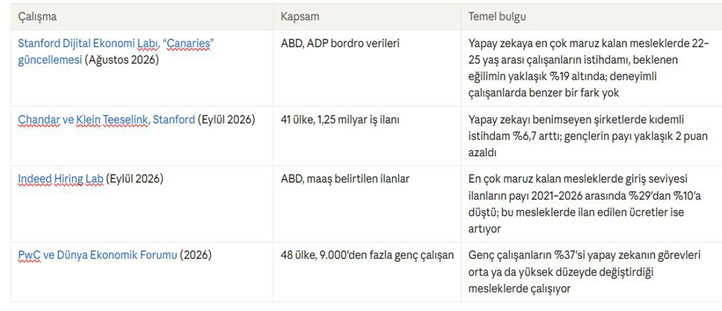
Bu çalışmaların ortak mesajı şu: Şirketler mevcut çalışanlarını toplu halde işten çıkarmıyor, ama daha az genç işe alıyor. Stanford araştırmacılarına göre uyum, işten çıkarmalar yerine büyük ölçüde azalan işe alımlar yoluyla gerçekleşiyor (Four-Leaf özeti). Araştırmacılar bunların kesin nedensellik değil, betimleyici bulgular olduğunun altını çiziyor; faiz oranları ve ekonomik döngü de bu tabloda rol oynuyor olabilir.
Hangi meslekler dönüşüyor?
Etkinin biçimi, işin doğasına bağlı.
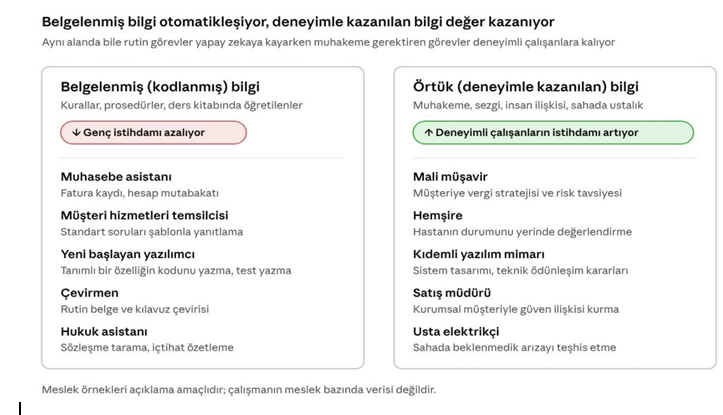
Stanford'un bulgularına göre düşüş, ders kitaplarında öğretilen, belgelenmiş bilgiye dayanan mesleklerde yoğunlaşıyor. Buna karşılık, deneyim ve ustalık yoluyla kazanılan “örtük bilgiye” dayanan işlerde deneyimli çalışanların istihdamı artıyor. Yapay zekânın işi otomatikleştirdiği mesleklerde genç istihdamı azalırken, işi tamamlayıcı olarak kullandığı mesleklerde istihdam sabit kalıyor ya da artıyor.
Pratikte bu, şu anlama geliyor:
-
- Baskı altındaki görevler: Veri girişi, müşteri talebi sınıflandırma, temel kodlama, ilk taslak yazımı, çeviri ve rutin analiz gibi giriş seviyesindeki işlerin tanımlayıcı görevleri.
- Değer kazanan beceriler: Muhakeme, müşteri ilişkisi, karmaşık problem çözme, sektöre özgü deneyim ve yapay zekâ araçlarını yönetebilme.
- Yeni roller: Yapay zekâ sistemlerini kuran, denetleyen ve iş süreçlerine entegre eden uzmanlıklar.
Bu dönüşümün en büyük riski, bir “basamak sorunu”. Bugünün deneyimli uzmanları, mesleğe giriş seviyesindeki rutin işleri yaparak öğrendi. Bu işler yapay zekâya devredilirse, yarının uzmanları nasıl yetişecek? Şirketlerin, eğitim kurumlarının ve hükümetlerin önümüzdeki yıllarda bu soruya cevap bulması gerekecek.
- Türkiye bu tablonun neresinde?
Türkiye, küresel yapay zekâ yarışında ne ABD veya Çin gibi bir öncü ne de Körfez ülkeleri gibi devasa sermayeyle sahneye giren bir oyuncu. Ekonomisinin büyüklüğü, coğrafi konumu, sanayi tabanı ve genç nüfusuyla bu dönüşümden ciddi pay alabilecek bir güç. 2026 yılı, Türkiye'nin bu alandaki hedeflerini ilk kez ölçülebilir rakamlara döktüğü yıl oldu.
2026–2030 Yapay Zekâ Eylem Planı
Türkiye, 18 Ağustos 2026 tarihli Cumhurbaşkanlığı Genelgesi ile 2026–2030 Yapay Zekâ Eylem Planı'nı yürürlüğe koydu. Plan; dört eksen etrafında toplanan 16 eylemden oluşuyor ve uygulaması Ulusal Yapay Zekâ Kurulu tarafından izlenecek (Webrazzi). Öne çıkan hedefler şunlar:
-
- Altyapı: Veri merkezi kurulu gücünün 2030'a kadar en az 1 gigavata çıkarılması ve bu alanda özel sektör ağırlıklı en az 10 milyar dolarlık yatırımın harekete geçirilmesi.
- İnsan kaynağı: 81 ilde kurulacak atölyelerle iki yıl içinde 5 milyon kişiye yapay zekâ eğitimi verilmesi ve 10 bin ileri düzey uzman yetiştirilmesi.
- Veri: Sağlık, tarım, savunma ve e-ticaret başta olmak üzere en az 2 bin kamu veri setinin Ulusal Veri Kütüphanesi'nde açılması.
- Kamu talebi: Kamu yatırım programı bütçesinin en az yüzde 2'sinin yapay zekâ projelerine ayrılması ve kamunun yerli çözümlerin ilk müşterisi olması.
- KOBİ desteği: Yapay zekâ kuponları ve KOBİ ile girişimcilere toplam 20 milyon GPU-saatlik hesaplama kaynağı (Karar).
Planın hedefleri, mevcut durumla karşılaştırıldığında iddialı. Hükümetin 2025'te açıkladığı verilere göre Türkiye'nin toplam veri merkezi kurulu gücü yaklaşık 250 megavattı (Teknoblog). Yani hedef, dört yıl içinde kapasiteyi dört katına çıkarmak.
Somut yatırımlar
Bu alandaki en büyük proje, Turkcell ile Google Cloud'un Ankara'da kuracağı ve Türkiye'nin ilk hiper ölçekli bulut bölgesi olacak veri merkezi yatırımı. Toplam 3 milyar dolarlık yatırımın 1 milyar dolarını Turkcell, 2 milyar dolarını Google üstleniyor (Investing.com). İlk modüllerin 2028–2029 döneminde devreye girmesi bekleniyor. Turkcell'in veri merkezi yatırımları 2026'nın ilk çeyreği itibarıyla 598 milyon avroya ulaştı (Sabah).
Devlet de teşviklerle sürece dahil oluyor. Sanayi ve Teknoloji Bakanlığı'nın HIT-30 programı kapsamında 1,5 milyar dolarlık HIT–Veri Merkezi Çağrısı ve 1,6 milyar dolarlık HIT–Yapay Zekâ Çağrısı ilan edildi (Bigpara).
Girişim ekosistemi: Yetenek var, sermaye yok
Türkiye'nin yapay zekâ hikayesindeki en çarpıcı tablo, girişim ekosisteminde. Yapay Zekâ Fabrikası, Endeavor ve Startups.watch'un raporuna göre Türkiye'de 1.188 aktif yapay zekâ girişimi bulunuyor ve Türkiye, Doğu ve Güneydoğu Avrupa'da yapay zekâ alanında milyar dolarlık girişim çıkarabilen tek ülke (Milliyet).
Ancak sermaye akışı son derece sınırlı. Startups.watch verilerine göre Türkiye'deki girişimler 2026'nın ilk yarısında 87 turda toplam 172 milyon dolar yatırım alabildi (Capital). Bu rakam, OpenAI'ın 2026 başındaki tek bir yatırım turunun yaklaşık binde 1,4'ü kadar. KPMG ve 212'nin raporuna göre yapay zekâ girişimleri ikinci çeyrekte yalnızca 7 tohum aşama turunda 6,9 milyon dolar toplayabildi (Forbes Türkiye).
Buna karşılık yurt dışında Türk kurucular tarafından kurulan girişimler çok daha büyük kaynaklara ulaşıyor. Türk diasporası girişimleri yalnızca 2026'nın ilk çeyreğinde 18 turda 630 milyon dolar topladı (Para Dergi). Diaspora, son bir yılda Periodic Labs ve Fal.ai gibi iki yapay zekâ “unicorn”u çıkardı. Bu tablo, Türkiye'nin yetenek ürettiğini ama bu yeteneklerin değer yarattığı yerin çoğunlukla yurt dışı olduğunu gösteriyor.
Fırsatlar
-
- Coğrafya ve bağlantı: Avrupa, Orta Doğu ve Orta Asya arasındaki konumu, Türkiye'yi bölgesel bir veri ve bulut merkezi için uygun bir aday yapıyor. Eylem planı, İstanbul'u yapay zekâ yatırım diplomasisinin vitrini olarak konumlandırmayı hedefliyor.
- Sanayi tabanı: Otomotiv, beyaz eşya, tekstil ve savunma sanayii, yapay zekânın üretimde, kalite kontrolde ve tedarik zincirinde uygulanabileceği geniş bir alan sunuyor. Türkiye için asıl kazanç, model geliştirmekten çok yapay zekâyı üretime yaymakta yatıyor.
- Oyun ve uygulama deneyimi: Mobil oyun sektöründe kazanılan veri odaklı ürün geliştirme becerisi, tüketici odaklı yapay zekâ uygulamalarında bir avantaja dönüşebilir.
- Körfez sermayesi: Bölgesel yatırımcıların yapay zekâya artan ilgisi, Türk girişimleri için yeni bir finansman kaynağı olabilir.
Zorluklar
-
- Sermaye maliyeti: Yüksek enflasyon ve faiz ortamı, uzun vadeli altyapı yatırımlarının ve risk sermayesinin maliyetini artırıyor.
- Enerji: Veri merkezleri yoğun ve kesintisiz elektrik istiyor. Enerjide dışa bağımlı bir ülke için bu, hem maliyet hem de arz güvenliği sorunu. Eylem planının yılda 10 terawatt-saatlik düşük karbonlu elektrik alımı hedefi bu nedenle kritik.
- Beyin göçü: Diaspora verileri, en iyi yeteneklerin ölçeklenmek için yurt dışını tercih ettiğini gösteriyor.
- Dışa bağımlılık: Çipler, bulut platformları ve temel modeller büyük ölçüde yurt dışından geliyor. “Egemen yapay zekâ” hedefi, pratikte bu bağımlılığı çeşitlendirmek anlamına geliyor.
- Avrupa ile uyum: AB'nin en büyük ticaret ortağı olduğu Türkiye'de, AB pazarına ürün ve hizmet satan şirketlerin AB Yapay Zekâ Yasası'nın gerekliliklerini de takip etmesi gerekecek.
Eylem planı doğru soruları soruyor ve ilk kez ölçülebilir hedefler koyuyor. Başarıyı belirleyecek olan ise uygulama: Hedeflenen 10 milyar dolarlık yatırımın gerçekten gelip gelmeyeceği, eğitim hedeflerinin nitelikli istihdama dönüşüp dönüşmeyeceği ve yerli girişimlerin Türkiye'de kalarak büyüyebileceği bir finansman ortamının oluşup oluşmayacağı.
Sonuç: Önümüzdeki yılların beş sorusu
Yapay zekâ ekonomisi, 2026'da tarihin en hızlı yatırım döngülerinden birini yaşıyor. Para, çok az sayıda şirkete ve ülkeye akıyor; getirisi ise henüz büyük ölçüde bir vaat. Bu tablonun nasıl sonuçlanacağını önümüzdeki yıllarda beş soru belirleyecek:
- Gelir yatırıma yetişecek mi? Büyük bulut şirketlerinin imzaladığı yüzlerce milyar dolarlık sözleşmelerin beklenen hızda gelire dönüşmesi, harcamaları haklı çıkaracak. Dönüşmezse, Gartner'ın uyardığı trilyonlarca dolarlık değer kaybı gündeme gelecek.
- Enerji yeterli olacak mı? Artık sınırlayıcı faktör çipler kadar elektrik şebekeleri. Veri merkezlerinin enerji talebi, elektrik faturalarını ve yerel muhalefeti artırıyor.
- Verimlilik istatistiklere yansıyacak mı? Yapay zekânın şirket süreçlerine ne kadar hızlı yayıldığı, hem büyümenin hem de istihdamın geleceğini belirleyecek.
- Gençler için kariyer merdiveni nasıl yeniden kurulacak? Giriş seviyesi işlerin daralması, eğitim sistemlerinin ve şirketlerin yetenek geliştirme yöntemlerinin yeniden düşünülmesini gerektiriyor.
- Teknoloji bloklara bölünecek mi? ABD ve Çin'in karşılıklı ihracat kontrolleri, dünyayı farklı çip, model ve standart ekosistemlerine ayırabilir. Bu da Türkiye gibi orta güçleri hangi teknolojiye bağlanacakları konusunda zor seçimlerle karşı karşıya bırakabilir.
Tarihin öğrettiği bir ders var: Büyük teknoloji dönüşümleri genellikle kısa vadede abartılır, uzun vadede ise hafife alınır. Demiryolları ve internet, yatırımcılarının önemli bir kısmını iflas ettiren balonlarla büyüdü; ama sonunda ekonomiyi kökten değiştirdi. Yapay zekâ için de benzer bir yol mümkün. Bugün asıl soru, yapay zekânın ekonomiyi değiştirip değiştirmeyeceği değil; bu değişimin bedelini kimin ödeyeceği ve faydasını kimin toplayacağı.
Türkiye için bu, bir yarışı kazanmaktan çok doğru konumlanma meselesi. Gerçekçi hedef, en büyük modelleri geliştirmek değil; yapay zekâyı sanayiye, kamu hizmetlerine ve KOBİ'lere en hızlı ve verimli şekilde yayan ülkelerden biri olmak.
Kaynaklar:
Pazar ve yatırımlar
-
- Gartner: Worldwide AI Spending to Grow 49.5% in 2026 (16 Eylül 2026)
- Gartner: Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment (14 Ekim 2026)
- Gartner: PC Shipments Declined 22.4% in Q3 2026 (12 Ekim 2026)
- Analysis Atlas: Hyperscaler AI Capex 2026 (güncelleme 5 Ekim 2026)
- NVIDIA, Q2 FY2027 sonuçları, SEC (26 Ağustos 2026)
- Pipeline Road: Venture Capital Concentrates on Top AI Companies in Q1 2026
- AI Weekly: Crunchbase Q3 2026 özeti
- Asia Times: IMF warns of debt-fueled AI spending (14 Ekim 2026)
- Forbes: How Your Power Bill Is Financing The AI Boom (16 Ekim 2026)
- Axios: The debt-fueled AI boom is cracking (16 Ekim 2026)
Jeopolitik
-
- Dealroom: AI Deep Dive
- American Compass: Strengthening America's AI Chip Export Controls (Ekim 2026)
- China Briefing: US-China Relations Timeline
- Fortune: China's chip sector breakthroughs (16 Ekim 2026)
- BNN Bloomberg: DeepSeek previews model adapted to Huawei chips (24 Nisan 2026)
- CNBC: China, US agree to tariff cut and AI dialogue (26 Eylül 2026)
- The National: China targets AI technology exports with new controls (16 Ekim 2026)
- Software Improvement Group: EU AI Act Summary (Ağustos 2026)
- The Decoder: Stargate UAE
İstihdam ve verimlilik
-
- Al-Monitor: IMF says AI investment propping up global growth (13 Ekim 2026)
- QNA: IMF – Investing in AI Boosts Global Growth (13 Ekim 2026)
- investingLive: 32 countries drive 95% of global growth
- Conversable Economist: AI and Future Growth (OECD)
- iTechGuides: Will productivity gains arrive in time? (Goldman Sachs)
- International AI Safety Report 2026
- Four-Leaf: Is AI taking entry-level jobs? (Stanford ve Indeed çalışmalarının özeti)
- PwC ve WEF: AI and the future of entry-level work
Türkiye
-
- Webrazzi: 2026-2030 Yapay Zekâ Eylem Planı'nın tüm detayları (18 Ağustos 2026)
- Teknoblog: Türkiye yapay zekâ planını açıkladı
- Karar: Türkiye yapay zekâ eylem planı nedir?
- Investing.com: Google, Turkcell ile Türkiye'de veri merkezi yatırımı yapacak
- Sabah: Turkcell'den yapay zekâ altyapısına yatırım
- Bigpara: Bakan Kacır ve HIT çağrıları
- Milliyet: Yapay zekâda Türk diasporası
- Capital: Türkiye girişim ekosistemi ilk yarıda 172 milyon dolar yatırım aldı
- Forbes Türkiye: Startup yatırımları ikinci çeyrekte 559 milyon dolara ulaştı
- Para Dergi: Türkiye girişim ekosistemi ilk çeyrek raporu
Prof. Dr. Murat KOÇ
Toplam Ziyaret: 55290 Bu Sayfaya Toplam Ziyaret: 18 Bugünlük Ziyaret: 1349